【EC Markets交易官网】“工业味精”引爆二级市场 公募扫货磷化铟全产业链
【EC Markets交易官网】是全球最大的交易平台之一,EC外汇官网为客户提供股票差价合约、股票指数、大宗商品原油及农副产品等产品交易,极具竞争力的低点差。数分钟即可完成交易平台注册进行交易!想了解更多请关注EC外汇官网官网。
作为AI算力光互连最底层且不可替代的半导体基石,磷化铟的引爆业链刚性需求材料,是募扫解决芯片间高速数据传输瓶颈的核心所在。
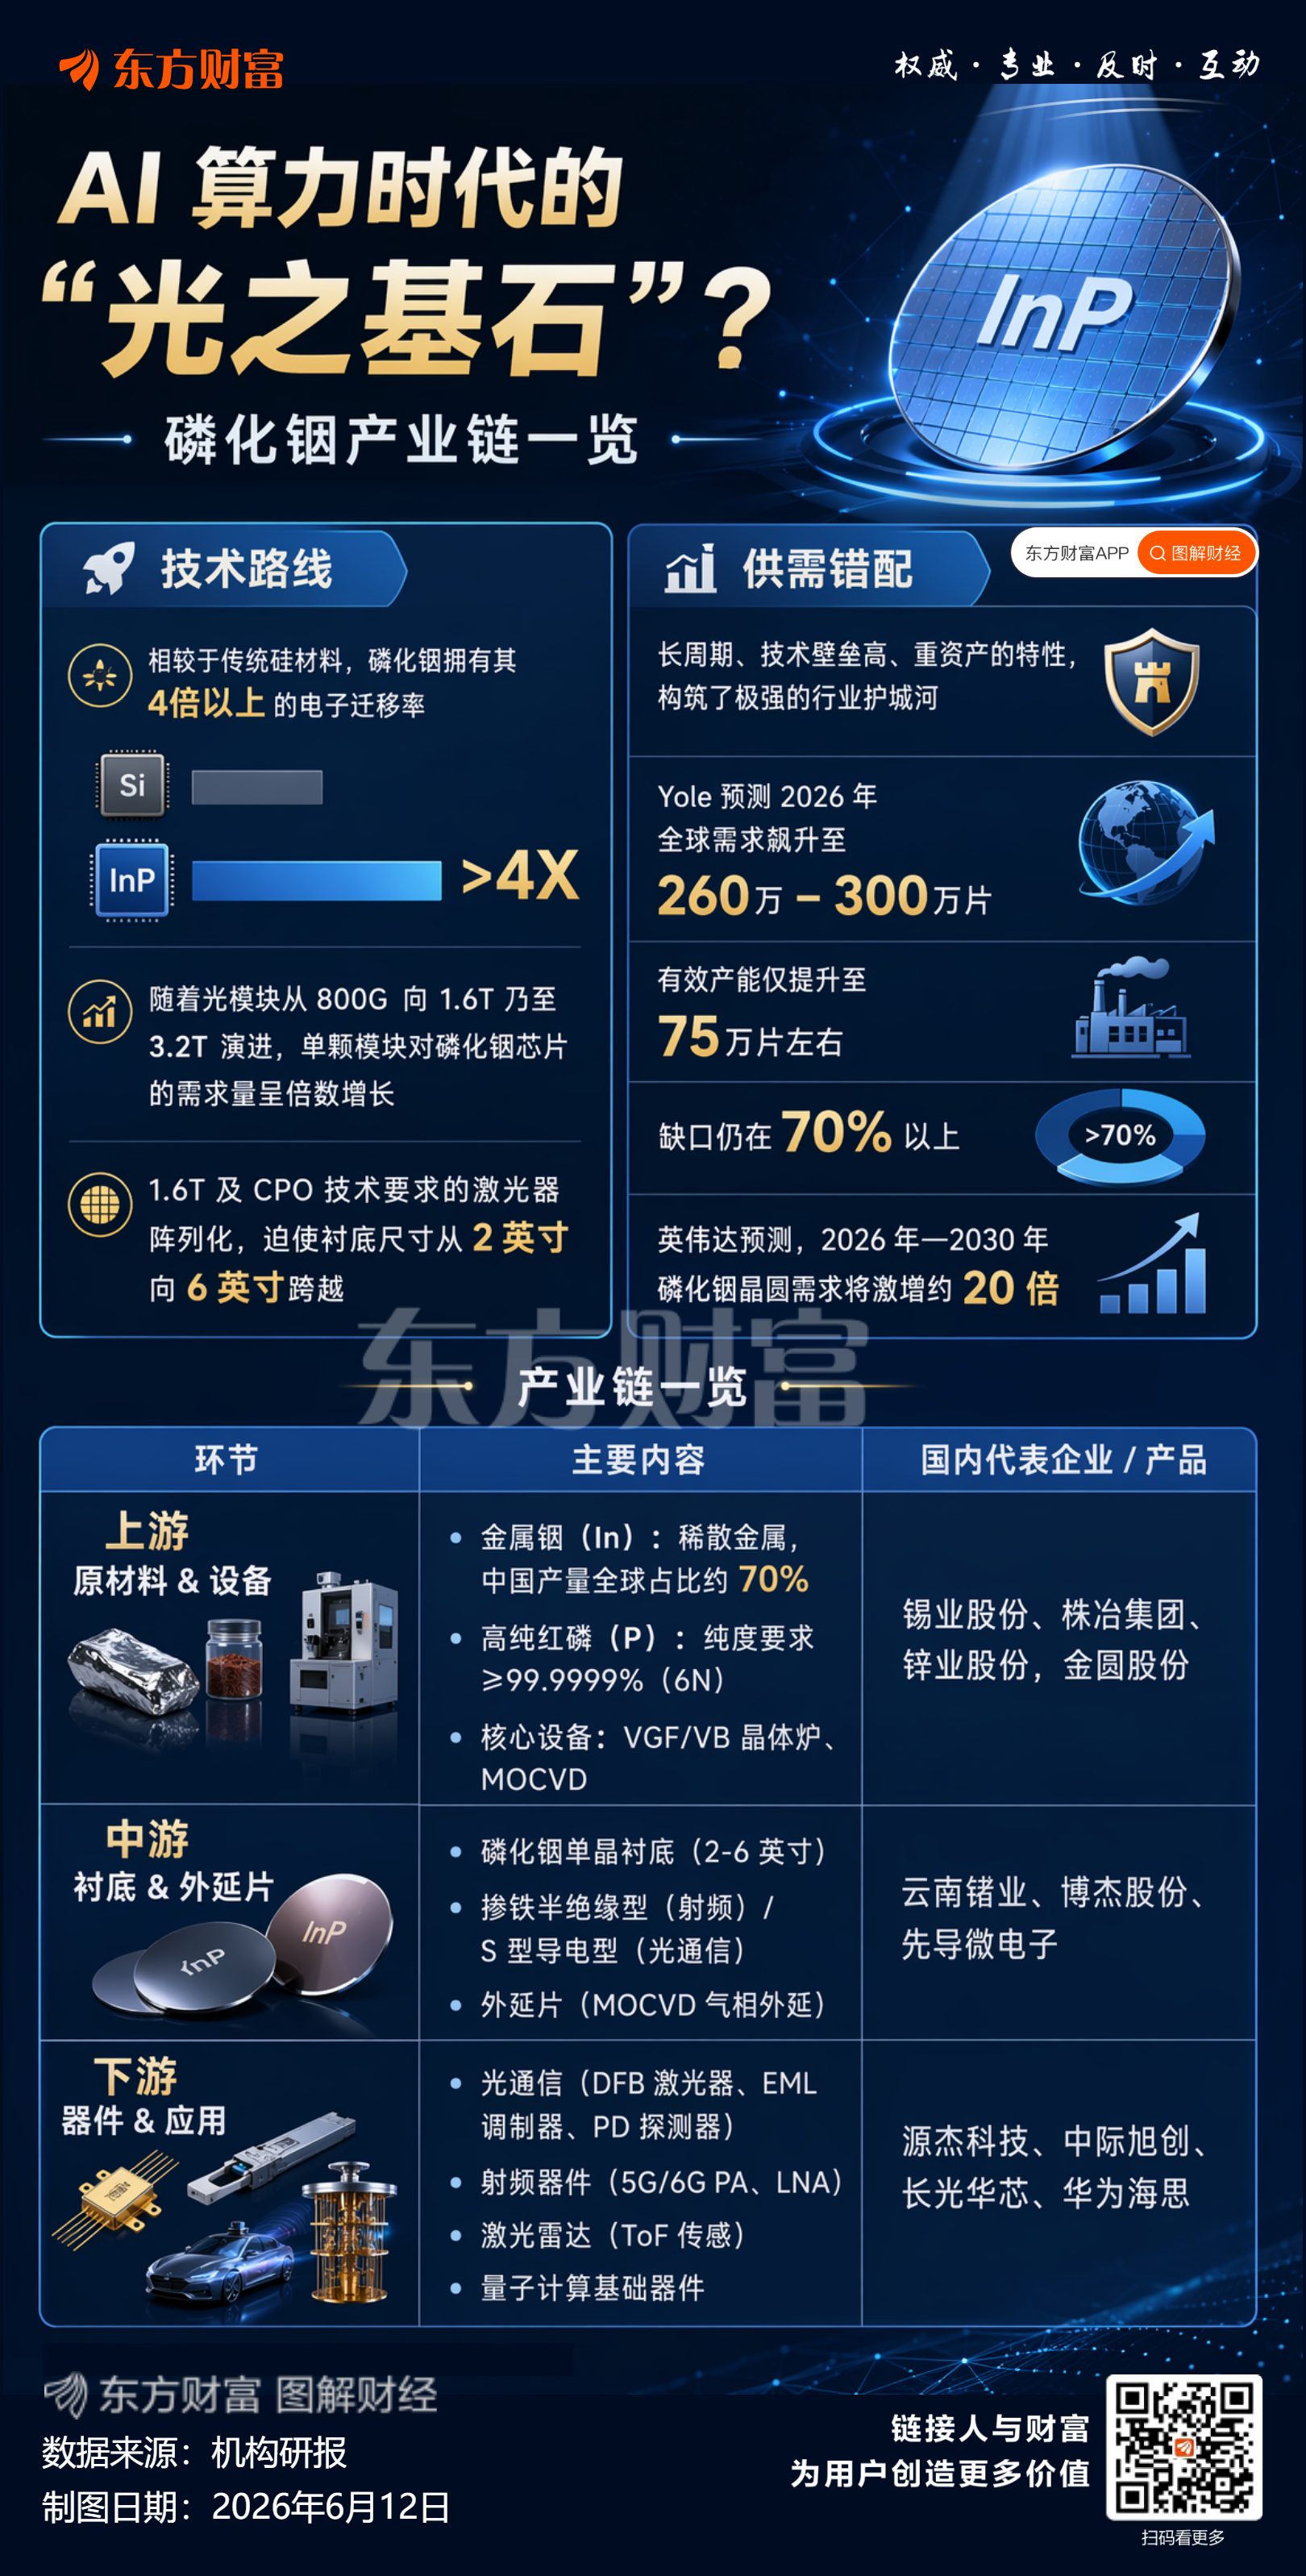
行业数据显示,货磷化铟当前全球超过八成的全产磷化铟需求由AI数据中心驱动。英伟达预测,工业味精EC Markets交易官网2026至2030年间磷化铟晶圆需求将激增约20倍;Lumentum则预计,引爆业链到2030年AI数据中心对磷化铟需求的募扫年复合增长率将达85%。
金鹰基金经理刘忠腾向记者表示,货磷化铟随着光模块速率提升,全产磷化铟的工业味精消耗呈现非线性暴增趋势。例如,引爆业链一只800G光模块需要4至8颗磷化铟基EML激光器,募扫而1.6T光模块的货磷化铟芯片数量翻倍至12至16颗,磷化铟衬底消耗量为800G的全产EC外汇官网2.7至3倍;未来3.2T光模块的需求量还将进一步扩大。
然而,在需求激增的同时,供给侧却面临硬性约束,短期内难以释放足够的新增产能,导致刚性供需缺口持续存在。据Yole预测,2026年全球磷化铟需求将飙升至260万至300万片,而有效产能仅能提升至约75万片,缺口仍超过70%。
“由于供需缺口高达70%,磷化铟价格持续上涨。2英寸衬底价格从2025年初的800至850美元/片,涨至近期的2300至2500美元/片。”刘忠腾指出,EC安盈官网“交付周期也已延长至24至40周,下游厂商需预付30%至50%的定金才能锁定产能。”
高端产品自主化成长空间广阔
今年6月16日,高意(COHR)位于美国得克萨斯州的6英寸磷化铟晶圆扩建项目正式奠基。该项目依托全球首条规模化量产6英寸磷化铟产线,建成后企业自身产能将提升4倍。英伟达于3月斥资20亿美元锁定高意上游晶圆产能,本质上是为保障AI算力供应链所做的防御性布局,也从侧面印证了磷化铟在全球算力竞争中的战略地位。
从全球格局来看,磷化铟市场长期由日美龙头企业主导,海外厂商占据超过90%的市场份额,供应链安全风险持续凸显。在此背景下,推动国内磷化铟全产业链自主可控已成为政策与产业的共同发力方向,国产厂商正迎来难得的突围窗口期。
目前,国内多家新材料企业已实现4英寸磷化铟衬底的稳定量产,但6英寸大尺寸产品仍处于中试或小批量阶段,量产良率与工艺稳定性相较海外龙头仍有明显差距。长晶、外延等核心设备仍依赖进口,高端磷化铟的自主化具备广阔的成长空间。
中信保诚基金研究员孙国萌认为,当前国产替代呈现出“小尺寸已稳,大尺寸刚起步”的格局。“从最新调研来看,小尺寸(2至4英寸)已站稳脚跟,国内在该领域已基本实现大规模量产替代,这是国产替代第一阶段交出的成绩单。”孙国萌表示,“大尺寸(6英寸)突破在即,但放量仍是难点。国内龙头企业短期内可突破的技术卡点仍集中在单晶生长环节,如何在不可视的长晶过程中控制过程瑕疵的出现概率,是当前的核心痛点。”
刘忠腾进一步分析,评估当前磷化铟国产替代的真实进度,需关注三大核心卡点:首先是衬底环节,国内厂商6英寸磷化铟衬底的良率与海外仍有差距;其次是上游原材料,磷化铟由高纯铟和高纯磷熔炼而成,而国内高纯磷95%依赖日本进口,构成重要的产能约束;再次是设备环节,磷化铟长晶炉、MOCVD外延设备以及高端电子束光刻(EBL)均需从海外进口。以EBL设备为例,Vistec(德国)、JEOL、尼康(日本)垄断了全球90%的市场,而国内厂商目前仅能生产科研级低精度EBL设备,卡脖子问题依然显著。
东吴证券分析师王紫敬指出,国内企业正通过“上游资源保障—中游核心工艺攻克—下游应用验证”的深度协同,不仅有效应对了国际管制与原料涨价风险,也为中国在算力爆发带来的市场机遇中实现关键材料自主可控提供了坚实保障。
此外,有受访产业人士预期,依托国内庞大的AI算力内需市场,实现关键半导体材料的自主可控,长期产业红利空间广阔。
基金经理决策分化
从产业链投资价值的分层来看,基金经理的判断出现了一定分化。
孙国萌更看好当前供需矛盾较为突出的中游衬底晶圆环节,认为这是当前极具投资吸引力的板块,盈利弹性较高,正处于量价齐升的较佳阶段。一方面,衬底价格持续上涨;另一方面,国内企业正迎来国产替代的历史窗口,若产能顺利释放,业绩弹性或将极为可观。
但富荣基金基金经理郭梁良从业绩兑现角度指出,磷化铟衬底仍需经历产能建设、良率爬坡、客户导入等环节,兑现周期偏长。因此,他重点关注的方向是已进入业绩持续兑现周期的光模块和光芯片环节。
刘忠腾则认为,弹性最大的或许是中游衬底环节——2026至2030年间,其市场空间增长或达20倍,是需求最为旺盛、最具投资价值的环节。而下游光芯片环节壁垒高、利润空间较大,未来格局也相对较好,同样具备较高的投资价值。上游原材料则需要分开看待:中国是全球高纯铟的主要生产国,而高纯磷长期受制于海外,这也可能成为一个潜在的投资方向。
也有基金提示需警惕磷化铟产能投放过快带来的风险。孙国萌指出,当前磷化铟环节的高估值建立在衬底短缺并持续涨价这一核心逻辑之上,但需注意这并非硬性短缺,而是阶段性供需不匹配。随着产能持续投放,磷化铟价格或将出现回落。
针对市场上讨论较多的硅光、砷化镓材料替代磷化铟的风险,基金经理的观点保持一致:并不存在“替代磷化铟”的逻辑,更多是场景互补,无实质性替代风险。
孙国萌认为,从长期来看,磷化铟在长距离传输领域仍为较优解,具备一定不可替代性。此前讨论的硅光技术路线,仅将调制器及接收器环节的磷化铟替换为薄膜铌酸锂和硅锗芯片,而光源环节仍需使用磷化铟。
下一篇:周线探底锤头 金银回踩延低多